
 2026-11


近五年,中国药「下南洋」:印尼准入政策对比与落地路径
作者:pwang
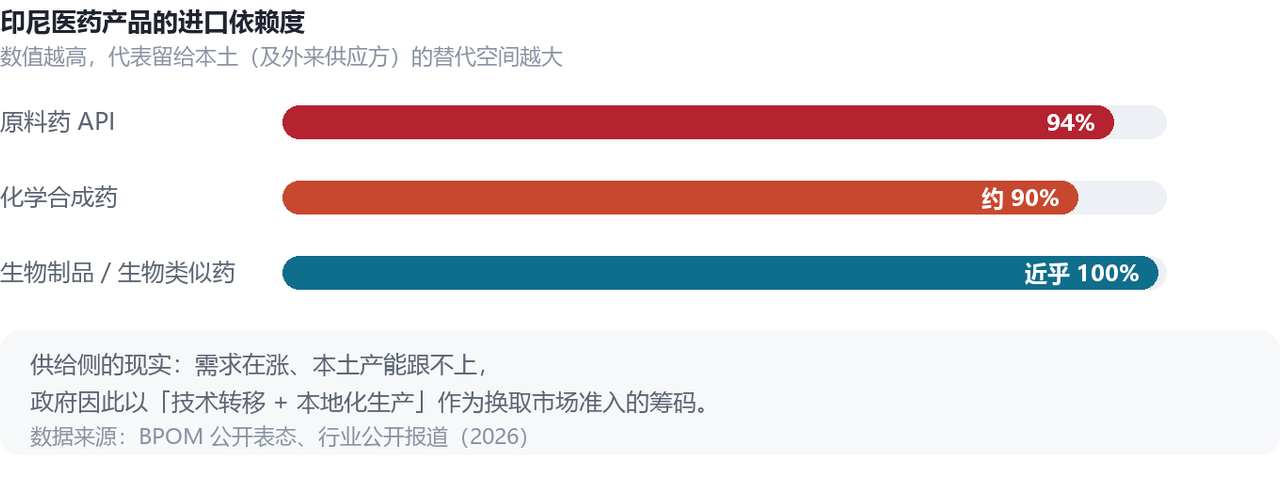
印尼是全球第四人口大国、东盟最大医药市场,却有 94% 的原料药、约九成化学合成药依赖进口。
一、前言
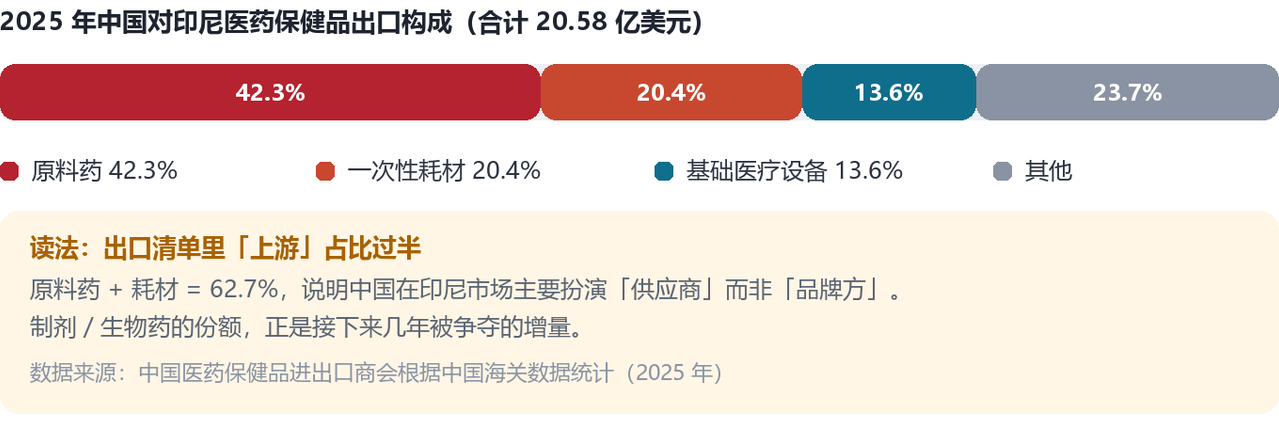
1. 市场够大但结构偏上游。 印尼医药市场约 60 至 70 亿美元,医疗健康总盘 2025 年约 480 亿美元;而 2025 年中国对印尼医药保健品出口 20.58 亿美元中,原料药占 42.3%、一次性耗材占 20.4%,制剂份额仍然很低——这正是留给制剂企业的空间。
2. 路径已经跑通,且品类齐全。 新冠疫苗、狂犬疫苗、13 价肺炎疫苗、胰岛素、贝伐珠单抗、PD-1 单抗(汉斯状)、中药(宣肺败毒颗粒)都已在印尼获批上市。
3. 最容易被忽略的一条规则: 印尼上市许可(NIE)必须由印尼本地法人持有,中国企业不能自己持证;且印尼的「参考国」名单为美、欧、日、澳、加、英,中国不在其中——中国批件不触发简化审评。
4. 最大的技术门槛是稳定性。 印尼属 Zone IVb 气候带,长期条件 30±2℃、75±5% 相对湿度,国内常用的 25℃、60% 相对湿度数据不能直接套用,需补做桥接试验并重新起算时间,这是排期第一爆点。
5. 长期真正的天花板是本地化。 清真认证分阶段强制(处方药 2034 年 10 月 17 日),公立采购要求本地含量(TKDN 不低于 25%)。因此这类市场的本质是「先拿证、5 年内本地化」的两步走,不做技术转移,商业窗口可能只有 5 年。
二、为什么是印尼?一个「刚需缺口」型市场
人口盘子、进口依赖、医保扩容,三条线同时向上。
· 2.8 亿人:人口规模全球第四,东盟人口第一大国。
· 60 至 70 亿美元:医药市场规模(近年估算)。
· 94%:原料药(API)依赖进口。
· 20.58 亿美元:2025 年中国对印尼医药保健品出口额。
印尼的医药工业基础偏弱:据 BPOM 局长公开表述,合成化学药约九成靠进口,生物制品(含生物类似药)几乎全部来自境外。与此同时,JKN 全民医保覆盖约 2.6 亿人,医院建设投资规模超 200 亿美元,需求端被持续拉高。
但要注意一个结构性事实:中国目前卖给印尼的,主要还不是药。
三、近五年,谁已经跑通了?
下表汇总 10 组真实案例,覆盖疫苗、生物药、胰岛素、中药与资本合作。
企业 |
产品 |
品类 |
国内获批 |
印尼获批 |
落地方式 |
科兴、国药中生、康希诺、康泰生物 |
新冠疫苗(灭活、腺病毒载体) |
疫苗 |
2020 年 12 月起陆续附条件批准 |
2021 年 1 月起获紧急使用授权; 2022 年 3 月获序贯加强批准 |
原液出口加印尼国企 Bio Farma 本地灌装(科兴累计供应超 2.8 亿剂,其中 1.3 亿剂为半成品) |
甘李药业 |
甘精胰岛素预填充笔 |
生物药 |
国内已上市 |
2020 年获注册批件 |
与印尼大型药企合作本土化灌装生产 |
甘李药业 |
门冬胰岛素原料药 |
原料药 |
不适用 |
2021 年 1 月获注册批件 |
原料药出口,实现制剂与原料药双线落地 |
甘李药业 |
甘精、门冬胰岛素预填充笔( 5 支装) |
生物药 |
国内已上市 |
2022 年获注册批件 |
本土化灌装,取得印尼公立市场招标入围资格 |
复宏汉霖 |
汉斯状(斯鲁利单抗) |
生物药 |
2022 年 3 月附条件批准 |
2023 年 12 月获批上市 |
授权印尼伙伴 KGbio ;首个在东南亚获批的国产抗 PD-1 单抗,权益覆盖东南亚与中东北非 22 国 |
成大生物 |
冻干人用狂犬病疫苗( Vero 细胞) |
疫苗 |
国内已上市 |
2025 年 4 月获注册批件并通过现场核查 |
成品注册出口,累计已获 20 余个海外国家注册批件 |
康泰生物、民海生物 |
维民菲宝(双载体 13 价肺炎疫苗) |
疫苗 |
2021 年 9 月获批上市 |
2025 年 8 月获批上市 |
技术转移加印尼本地分装,中国疫苗企业首个落地海外的技术转移项目 |
东曜药业 |
朴欣汀(贝伐珠单抗, TAB008 ) |
生物药 |
2021 年 12 月获批上市 |
2025 年 8 月获批上市 |
成品注册,与科兴制药协作推进区域商业化 |
步长制药 |
宣肺败毒颗粒、通便灵胶囊 |
中药 |
宣肺败毒颗粒 2021 年 3 月附条件批准 |
2025 年 12 月获药品注册证书 |
走印尼传统药注册通道;另有 8 个续注册产品同步获批,在印尼累计上市 20 余个品种 |
中国生物制药(正大天晴) |
与 Tempo Scan 合资设立 TCBI |
资本与产能 |
不适用 |
2026 年 7 月签约 |
合资建厂,中方持股 51% ,路线为先商业化与临床、再技术转移与本地生产 |
注:表中「国内获批」指该产品在中国首次获批上市的时间;科兴新冠疫苗属应急通道特例,印尼获批早于中国。
把时间轴拉直,可以清楚看到一条从「卖药」到「卖产能」的演进曲线——2021 年靠疫苗打开局面,2023 年生物药破冰,2025 年集中进入成品与技术转移阶段,2026 年资本直接进场建厂。
关键节点如下:
· 2020 至 2021 年,疫苗敲门。 新冠疫苗经应急通道密集获批,「原液出口加本地灌装」模式首次跑通。
· 2020 至 2022 年,胰岛素双线落地。 甘李药业先后拿下原料药与预填充笔批件,跑通「本土化灌装到公立招标入围」闭环。
· 2023 年 12 月,生物药破冰。 复宏汉霖汉斯状获批,成为首个在东南亚获批的国产抗 PD-1 单抗。
· 2025 年 4 月,疫苗成品注册。 成大生物狂犬病疫苗获注册批件并通过现场核查。
· 2025 年 8 月,技术转移落地与生物药扩容。 康泰 13 价肺炎疫苗印尼本地分装获批;东曜贝伐珠单抗获批。
· 2025 年 12 月,中药进场。 步长制药宣肺败毒颗粒、通便灵胶囊获药品注册证书。
· 2026 年 7 月,资本加码。 中国生物制药与 Tempo Scan 成立合资公司,明确将在印尼建设生产设施。
四、中印尼政策法规,逐项对比
中国侧管「能不能出」,印尼侧管「能不能进」。
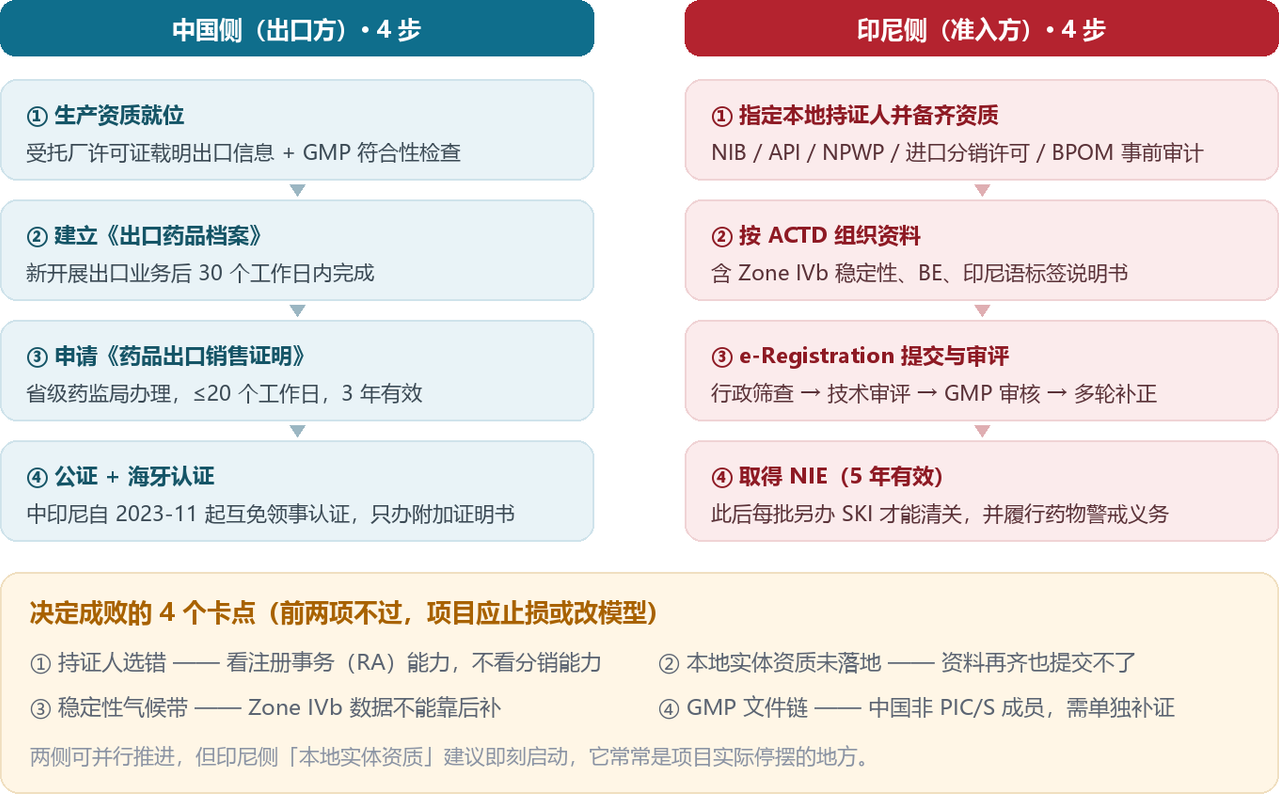
很多企业把这件事理解成「出口」,但它本质上是目的国进口准入——出口报关只是最后 5% 的动作。真正的工程量分布在两侧:中国侧要补齐出口资质链条,印尼侧要按对方的技术格式把资料重做一遍。
而最容易出错的地方,是没分清三个「持有人」:
身份 |
由谁担任 |
关键约束 |
中国境内 MAH |
中国持证企业 |
品种境内已上市,批件在其名下 |
受托生产企业 |
实际生产厂 |
出口信息须载入其《药品生产许可证》 |
目的国持证人 |
必须是印尼本地法人 |
外资不能自己持 NIE ;须为药企或持牌 PBF (药品批发商) |
政策对比一览
对比维度 |
中国(出口侧) |
印尼(准入侧) |
监管机构 |
国家药监局( NMPA ) |
BPOM (国家食品药品监管局) |
核心法规 |
《药品生产企业出口药品检查和出口证明管理规定》( 2025 年第 113 号公告, 2026 年 1 月 1 日施行) |
《卫生法》 Law 17/2023 、政府条例 GR 28/2024 、 BPOM 注册条例( 24/2017 及修订) |
上市许可归属 |
境内 MAH 持有,境外主体亦可申请 |
必须由印尼本地法人持有,外资不能持 NIE |
申报格式 |
CTD 、 eCTD |
ACTD ;传统药仅需第 I 、 II 部分 |
参考国认定 |
对外互认范围有限 |
美、欧、日、澳、加、英;中国不在名单内 |
稳定性气候带 |
通常 25℃ 、 60% 相对湿度或 30℃ 、 65% 相对湿度 |
Zone IVb :长期 30±2℃ 、 75±5% 相对湿度,加速 40±2℃ 、 75±5% 相对湿度 |
审评时限 |
受理后按规定时限 |
新药约 300 个工作日;参考国已批约 120 个工作日;仿制药约 80 至 150 个工作日 |
GMP 互认 |
NMPA 尚未加入 PIC/S (已提交预准入申请) |
BPOM 自 2012 年为 PIC/S 成员;须近期完整检查报告、现场主文件( SMF )与 CAPA |
清真认证 |
无此要求 |
分阶段强制,处方药 2034 年 10 月 17 日(详见下文) |
每批进口 |
出口报关 |
逐批办理 SKI 进口许可,清关前取得、不可复用 |
上市后义务 |
年度报告、变更管理等 |
药物警戒( BPOM 4/2026 ); NIE 有效期 5 年,到期须重新注册,不自动续期 |
公立采购 |
集中带量采购为主 |
电子目录 E-Katalog , TKDN 不低于 25% ;同品规本土已有生产时,进口药出局 |
两侧动作对照
五、三道绕不过去的硬门槛
门槛一:稳定性必须按 Zone IVb 重做
印尼地处热带,属 ICH 稳定性气候带 Zone IVb:长期条件 30±2℃、75±5% 相对湿度,加速条件 40±2℃、75±5% 相对湿度,通常要求 3 批、至少 12 个月真实数据加 6 个月加速数据。中国企业常用的是 25℃、60% 相对湿度或 30℃、65% 相对湿度,这两套数据在印尼不被直接接受,需要补做桥接试验,而且时间要重新起算——这是排期里第一大爆点,也是最容易被低估的一项。
门槛二:GMP 文件链(先澄清一个概念)
企业层面不存在「PIC/S 认证」这张证书。PIC/S 是监管机构之间的合作组织,只出指南、检查员培训标准与检查报告互认基础。真正的问题是:本国的 GMP 检查结果,印尼认不认?
· BPOM 自 2012 年起是 PIC/S 成员,审评体系与之接轨。
· 中国 NMPA 尚未加入——已提交预准入申请,并在推进迎评工作,乐观预期在 2027 至 2028 年前后正式加入。
· 因此不能默认中国 GMP 证书被直接认可。需备齐:生产许可证、GMP 证书、近 2 年内完整检查报告、现场主文件(SMF)、CAPA,并可能被要求文件评估、桌面检查甚至赴中国现场检查(预留 3 至 6 个月与整改预算)。
如果受托厂手里有欧盟、TGA、FDA 或 WHO 的检查记录,务必第一时间调出来纳入文件包——这是最有效的降风险资产。
门槛三:清真认证,晚但不等
印尼依《清真产品保障法》分阶段强制清真认证。处方药的法定时点虽然在 2034 年,但「不强制办证」不等于「不受约束」——非清真标注与装运前核验是另外两条轨。
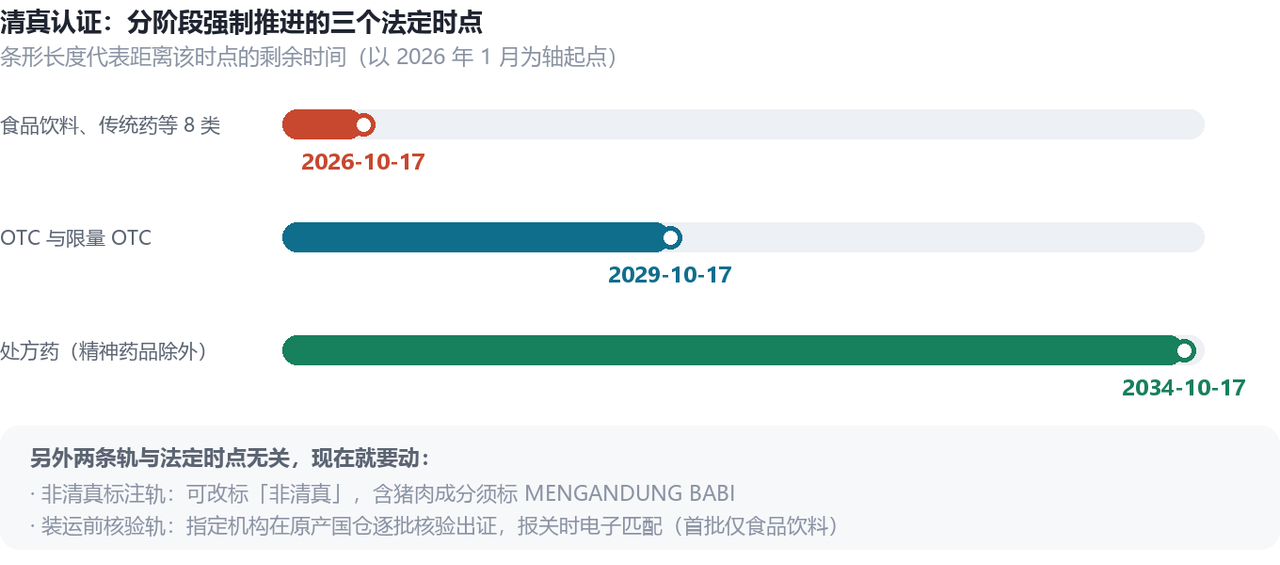
实操建议:硬脂酸镁、乳糖、明胶是高频退回点。现在就该向供应商索取「动物源或植物源声明加可追溯文件」——这是处方与供应链问题,不是纸面工作。同时注意认证件上产品名、成分表、生产地址三处必须完全一致,且要与进口许可的 SKU 清单对齐。建议提前 6 至 12 个月启动。
六、落地四条路径,怎么选?
从轻到重,对应不同的产品属性与战略意图。
路径一,产品注册出口(最轻)。 成品直接出口,由印尼本地持证人持有 NIE,中方只承担产品与资料责任。适合化药仿制药、中药、已有多国注册的成熟品种。示例:东曜药业贝伐珠单抗、成大生物狂犬疫苗。
路径二,技术转移加本地分装(疫苗与生物药主流)。 原液出口至印尼,由当地企业灌装、检测放行。既降低冷链与关税成本,也满足当地「能力共建」诉求。适合疫苗、胰岛素等大品种。示例:科兴与 Bio Farma、康泰 13 价肺炎疫苗、甘李胰岛素预填充笔。
路径三,对外授权与区域商业化合作。 把区域商业化权益授予印尼或区域伙伴,由对方完成注册、推广与销售,中方收授权与供货收益。适合创新药,以及暂无力自建海外渠道的企业。示例:复宏汉霖与 KGbio,覆盖东南亚与中东北非 22 个新兴市场。
路径四,合资建厂与本地化生产(重资产)。 与印尼伙伴成立合资公司并建厂,绕开本地含量门槛、进入公立采购体系,换取长期市场地位。适合要长期参与公立招标、且愿意承担重资产投入的企业。示例:中国生物制药(正大天晴)与 Tempo Scan 成立 TCBI,中方持股 51%。
落地里程碑与时间表
阶段 |
关键动作 |
顺利情形 |
含检查或补做 |
备注 |
阶段 0 |
结构定案:确定印尼持证人,判定出口证明走「已上市」还是「未上市」口径 |
1 个月 |
1 至 2 个月 |
最易返工的一步,处方、工艺、标准任一为目的国改动,口径即变 |
阶段 1 |
中国侧资质:许可证载明出口信息、 GMP 检查、建立出口药品档案 |
1 至 2 个月 |
2 至 3 个月 |
新建档须在 30 个工作日内完成 |
阶段 2 |
申请《药品出口销售证明》,办理公证与海牙认证 |
1 至 2 个月 |
2 至 3 个月 |
省局办理不超过 20 个工作日;认证件有效期偏短,注册周期拉长需重办 |
阶段 3 |
印尼本地实体资质: NIB 、 API 、 NPWP 、进口分销许可、 BPOM 事前审计 |
2 至 4 个月 |
4 至 6 个月 |
卡在提交之前,须写进合作协议里程碑与付款节点 |
阶段 4 |
资料本地化: ACTD 撰写、 Zone IVb 稳定性补做、 BE 、印尼语标签说明书 |
6 至 12 个月 |
6 至 15 个月 |
稳定性试验最耗时,且无法靠后补 |
阶段 5 |
提交与审评: e-Registration 提交、行政筛查、技术审评、补正 |
3 至 8 个月 |
6 至 12 个月 |
仿制药约 80 至 150 个工作日;补正常常多轮 |
阶段 6 |
取得 NIE 、每批办理 SKI 清关、上市后药物警戒 |
持续 |
持续 |
NIE 5 年有效,过期须重新注册,不自动续期 |
累计口径:部分阶段可并行(如阶段 3 与中国侧并行、阶段 4 可与阶段 2 和 3 部分重叠)。整体顺利约 14 至 24 个月;若遇 GMP 现场检查或稳定性补做,需按 24 至 36 个月预留。
七、最容易踩的 5 个坑
1. 只挑分销能力强的伙伴,忽略了注册能力。 印尼持证人要独立承担药物警戒、变更申报、NIE 续期。没有注册事务(RA)团队的分销商,拿证之后才是麻烦的开始。选人先看 RA 能力,再看渠道。
2. 把「本地实体资质」当成对方自己的事。 NIB、API、NPWP、进口分销许可、BPOM 事前现场审计,这些没跑完,中方资料准备得再漂亮也提交不了。务必写进合作协议的里程碑与付款节点,并定期核查进度。
3. 稳定性数据照搬国内口径。 Zone IVb 的长期条件是 30±2℃、75±5% 相对湿度,与国内常用条件不通用。桥接试验要重新起算时间,且无法通过「先提交后补充」来规避排期风险。
4. 默认中国 GMP 证书会被直接认可。 PIC/S 是监管机构间的合作组织,企业层面没有「PIC/S 认证」。中国 NMPA 尚未加入,需单独备齐近 2 年完整检查报告、SMF、CAPA,并预留可能的赴华现场检查时间。
5. 只算注册账,不算本地化账。 公立采购要求 TKDN 不低于 25%,同品规本土已有生产时进口药直接出局,且政策要求进口药在 5 年内转本土生产或推进技术转移。不做本地化,商业窗口可能只有 5 年——这个决策必须前置到公司层面,否则注册投入收不回来。
八、写在最后
印尼不是一个「靠一个好代理就能卖药」的市场。它是一套需要两侧同时施工的工程:中国侧补齐出口资质,印尼侧完成本地化注册;前者约需 2 至 4 个月,后者通常 12 至 24 个月起。
近五年的 10 组案例也已经把答案写在了墙上——能长期站住的中国药,几乎都走到了「技术转移加本地生产」这一步。疫苗、胰岛素如此,生物药如此,接下来化药和中药大概率也一样。
所以真正的决策点不是「要不要去印尼」,而是:你准备用「卖一批货」的心态去,还是用「建一个本地供应体」的心态去?前者可以一试,后者才值得下注。
附录:资料与来源
中国侧
国家药监局《药品生产企业出口药品检查和出口证明管理规定》(2025 年第 113 号公告,2026 年 1 月 1 日施行);商务部等 5 部门《关于进一步完善海外综合服务体系的指导意见》(2025 年 10 月)。
印尼侧
BPOM 药品注册门户 registrasiobat.pom.go.id(含参比制剂目录);法规库 jdih.pom.go.id;《卫生法》Law 17/2023、政府条例 GR 28/2024、BPOM 注册条例 24/2017 及修订;药物警戒 Peraturan BPOM 4/2026;清真方面 UU 33/2014、PP 42/2024、BPJPH 3/2026 与 4/2026,入口 siHalal.kemenag.go.id;本地化采购方面 Permenkes 5/2026 及 E-Katalog、TKDN 规则。
数据与其他
中国医药保健品进出口商会根据中国海关数据统计的 2025 年国别数据;中国东盟自贸区 3.0 版升级议定书(2025 年签署,首次将医药纳入规则对接);NMPA 与 BPOM 合作备忘录续签磋商(2026 年 8 月);各企业公告与官方新闻稿(科兴、甘李药业、复宏汉霖、成大生物、康泰生物、东曜药业、步长制药、中国生物制药)。
免责声明
本文依据公开信息整理,用于行业研究与科普交流,不构成投资建议或注册申报依据。各国法规、时限与执行尺度会持续调整,具体申报请以官方系统与当地书面确认为准。文中涉及的审评时限、执行比例等口径,不同来源存在差异,引用时请注明原始出处。